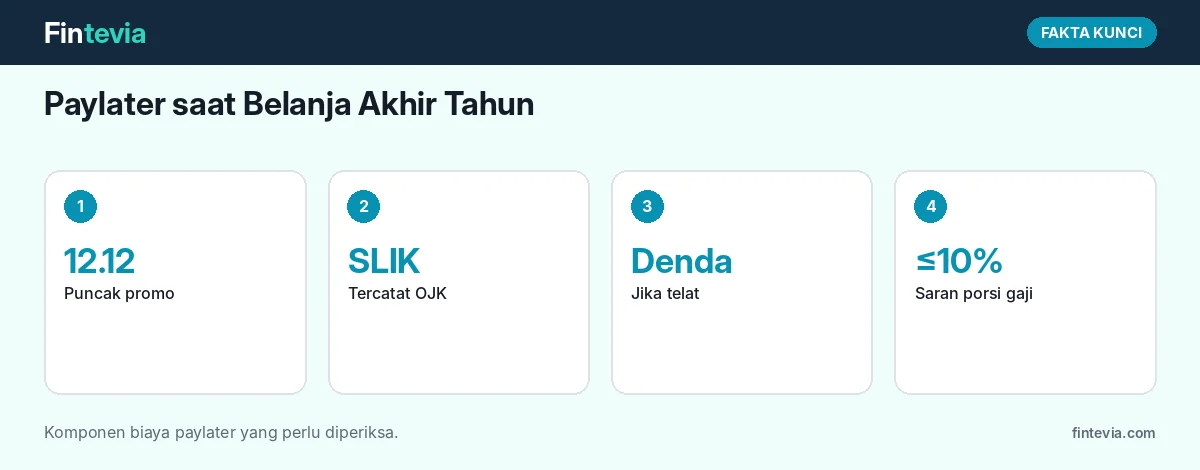
Paylater adalah fasilitas beli sekarang bayar nanti yang kini hampir selalu tersedia di aplikasi belanja dan dompet digital. Menjelang puncak promo akhir tahun seperti 12.12, pemakaian paylater biasanya meningkat karena konsumen tergoda diskon dan cicilan ringan. Namun paylater tetap utang, dengan biaya dan konsekuensi yang perlu dipahami.
Dipakai dengan bijak, paylater bisa membantu mengatur arus kas. Dipakai sembarangan, paylater bisa menumpuk menjadi beban yang mengganggu anggaran berbulan-bulan.
Bagaimana Paylater Bekerja?
Pengguna membeli barang sekarang dan membayar belakangan, baik sekaligus pada bulan berikutnya maupun dicicil beberapa bulan. Penyelenggara paylater membayar penjual lebih dulu, lalu menagih pengguna sesuai jadwal. Penyelenggara paylater di Indonesia diawasi OJK, baik yang berbentuk perusahaan pembiayaan maupun bank.
Apa Saja Biaya Paylater?
Biaya bisa berupa bunga cicilan per bulan, biaya layanan per transaksi, biaya administrasi tertentu, dan denda keterlambatan. Promo bunga 0% biasanya hanya berlaku untuk tenor tertentu atau transaksi tertentu. Selalu baca rincian biaya sebelum mengonfirmasi transaksi, dan hitung total yang harus dibayar, bukan hanya cicilan bulanan.
Apakah Paylater Memengaruhi Riwayat Kredit?
Ya. Penggunaan paylater tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK. Pembayaran tepat waktu membangun riwayat kredit yang baik, sedangkan keterlambatan bisa menurunkan skor dan memengaruhi pengajuan kredit lain seperti KPR atau kredit kendaraan di kemudian hari.
Bagaimana Aturan Aman Memakai Paylater?
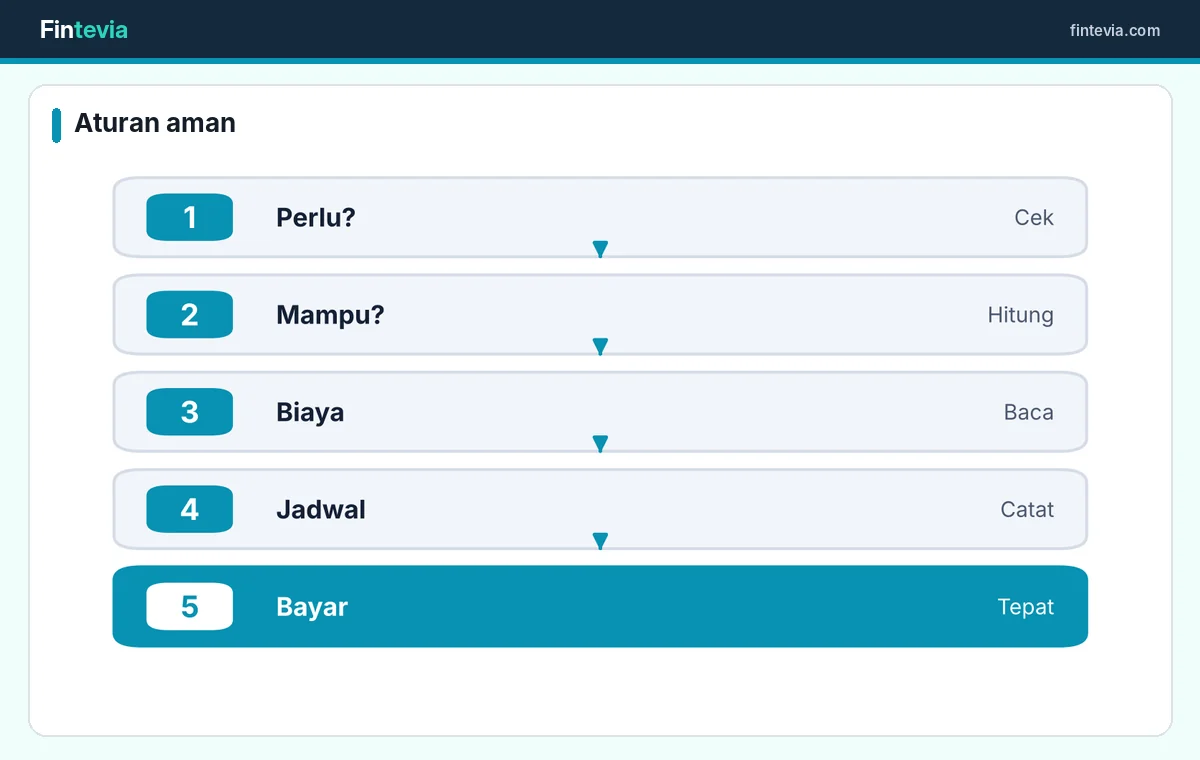
Pertama, tanyakan apakah barang itu benar-benar diperlukan atau hanya karena diskon. Kedua, hitung apakah cicilannya muat di anggaran bulan depan tanpa mengorbankan kebutuhan pokok. Ketiga, baca biaya dan pilih tenor sependek mungkin. Keempat, catat jadwal jatuh tempo. Kelima, bayar tepat waktu, idealnya dengan pengingat atau pembayaran otomatis.
Berapa Batas yang Aman?
Patokan sederhana, total cicilan paylater sebaiknya tidak lebih dari 10% penghasilan bulanan, dan total semua cicilan utang tidak lebih dari 30%. Jika sudah memiliki cicilan KPR atau kendaraan, ruang untuk paylater menjadi lebih kecil.
Apa Kesalahan yang Sering Terjadi?
Kesalahan paling umum adalah memakai beberapa layanan paylater sekaligus sehingga sulit memantau total utang. Kesalahan lain adalah memakai paylater untuk kebutuhan sehari-hari seperti makanan, yang menandakan anggaran sudah tidak seimbang. Membayar paylater dengan pinjaman lain juga tanda bahaya.
Bagaimana Menyusun Anggaran Belanja Promo?
Tentukan anggaran belanja promo sebelum tanggal promo tiba, buat daftar barang yang memang direncanakan, dan patuhi daftar itu. Panduan lengkapnya ada di anggaran belanja Harbolnas 12.12.
Bagaimana Jika Sudah Kesulitan Membayar?
Hubungi penyelenggara paylater sebelum jatuh tempo untuk menanyakan opsi keringanan. Hentikan pemakaian baru, prioritaskan pelunasan tagihan dengan denda tertinggi, dan susun ulang anggaran. Jangan meminjam di pinjol ilegal untuk menutup tagihan. Cara mengenali pinjol ilegal ada di cara cek pinjol legal di OJK.
Apakah Paylater Lebih Baik dari Kartu Kredit?
Keduanya sama-sama utang. Paylater lebih mudah didapat dan terintegrasi dengan aplikasi belanja, sedangkan kartu kredit bisa dipakai lebih luas. Biaya keduanya berbeda tergantung produk. Pilih yang biayanya paling rendah untuk kebutuhan Anda, dan jangan memakai keduanya secara berlebihan.
Bagaimana Melindungi Akun Paylater?
Aktifkan PIN dan verifikasi tambahan di aplikasi, jangan bagikan kode OTP, dan periksa riwayat transaksi secara rutin. Jika ada transaksi yang tidak dikenal, segera hubungi layanan pelanggan resmi.
Di Mana Mendapat Informasi Resmi?
Informasi perlindungan konsumen dan pengecekan SLIK tersedia di situs OJK dan iDebKu OJK. Artikel fintech lainnya ada di kategori fintech.
Bagaimana Membandingkan Biaya Antar-Layanan?
Hitung total pembayaran untuk barang yang sama di beberapa layanan paylater. Misalnya, barang Rp1,2 juta dicicil enam bulan dengan bunga dan biaya layanan berbeda bisa menghasilkan total pembayaran yang selisihnya cukup besar. Bandingkan juga dengan membayar tunai atau cicilan kartu kredit 0% jika tersedia. Pilihan dengan total pembayaran terendah biasanya yang terbaik, asalkan cicilannya tetap terjangkau.
Bagaimana Mengatur Limit?
Limit paylater sering dinaikkan otomatis seiring riwayat pembayaran yang baik. Limit besar bukan berarti harus dipakai. Beberapa aplikasi memungkinkan pengguna menurunkan limit atau menonaktifkan paylater sementara. Fitur ini berguna bagi yang ingin menahan godaan belanja impulsif.
Apa yang Perlu Diingat?
Paylater adalah utang. Gunakan untuk kebutuhan terencana, batasi porsinya, baca biayanya, dan bayar tepat waktu agar riwayat kredit tetap bersih.
Artikel ini bersifat edukasi dan bukan rekomendasi investasi atau keuangan pribadi.
Pertanyaan yang Sering Diajukan
Apakah paylater tercatat di SLIK OJK?
Ya, penggunaan dan pembayaran paylater tercatat di SLIK.
Berapa batas aman cicilan paylater?
Patokan sederhana tidak lebih dari 10% penghasilan bulanan.
Apa yang dilakukan jika kesulitan membayar paylater?
Hubungi penyelenggara sebelum jatuh tempo, hentikan pemakaian baru, dan susun ulang anggaran.